Adiós al «ticket borrado»: la cuenta atrás para que pymes y autónomos adapten su facturación a Veri*Factu en 2027
Por María Pérez, asesora fiscal en Inter Asesoría



La forma de facturar en España está a punto de dar un vuelco definitivo. El sistema bautizado como Veri*Factu llega para renovar por completo la gestión comercial de autónomos y pymes, imponiendo nuevas reglas del juego a los programas informáticos de facturación. ¿El gran objetivo? Cerrarle el paso al fraude fiscal y garantizar que cada ticket o factura emitido deje un rastro digital impecable e imposible de borrar sin hacer saltar las alarmas.
Un calendario con margen para reaccionar
Aunque el origen de este cambio se remonta a la Ley 11/2021 de prevención y lucha contra el fraude fiscal (desarrollada posteriormente por el Real Decreto 1007/2023 y la Orden HAC/1177/2024), el calendario definitivo de implantación se ha ido haciendo de rogar tras varios aplazamientos. Salvo nuevas sorpresas de última hora, las fechas definitivas ya están fijadas tras la publicación del Real Decreto-ley 15/2025.
¿Qué busca realmente Hacienda con este cambio?
La filosofía detrás de Veri*Factu es clara: erradicar los softwares “de doble uso” que permiten ocultar ventas, borrar operaciones o llevar contabilidades paralelas en la sombra. A partir de la entrada en vigor, todo programa deberá asegurar la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los datos.
En la práctica, cada factura que emita un negocio generará un registro informático único que quedará «encadenado» con el anterior. Si después se requiere rectificar o corregir algún importe, la modificación quedará registrada de forma transparente e indeleble.
¿A quién le afecta este nuevo sistema?
Por norma general, la medida salpica a cualquiera que desarrolle una actividad económica y utilice un programa informático para emitir facturas: sociedades, profesionales autónomos que tributen por el IRPF o Impuesto de Sociedades, establecimientos permanentes de no residentes y ciertas entidades en régimen de atribución de rentas. ¿La gran excepción? Quienes ya están acogidos al Suministro Inmediato de Información (SII) del IVA, que continuarán con su régimen específico.
Dos alternativas sobre la mesa: tú eliges cómo conectarte
Adaptarse a Veri*Factu no significa obligatoriamente mandar cada factura en tiempo real a la Agencia Tributaria. La normativa es flexible y contempla dos modalidades principales de trabajo:
Modalidad 1 - Sistema compatible (Remisión opcional): El software cumple todos los requisitos de trazabilidad e inalterabilidad y guarda celosamente los registros. No envía datos automáticamente, pero los mantiene impecables por si la AEAT los solicita.
Modalidad 2 - Sistema VERI*FACTU (Remisión en tiempo real): El programa envía de forma automática, continuada y directa cada registro de facturación a la Agencia Tributaria.
Cualquiera que sea la opción elegida, los programas deberán generar siempre los registros con formato normativo, incluir un código QR en la factura impresa o digital y disponer de la correspondiente declaración responsable del fabricante que certifique que el software cumple la ley al 100%.
Fechas clave en el horizonte (2027)
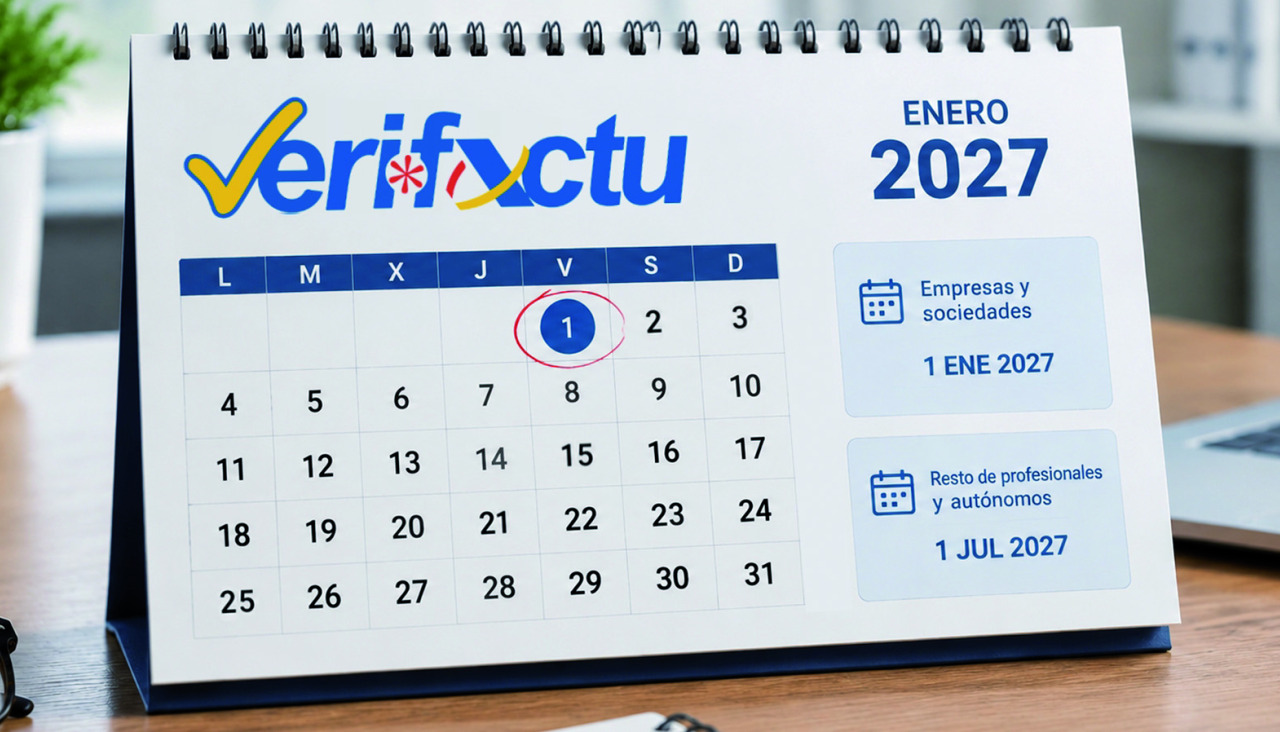
Límite para empresas y contribuyentes del Impuesto sobre Sociedades. 1 de julio de 2027: Fecha tope para el resto de profesionales y autónomos obligados a adaptarse
Cuidado con los descuidos de peso. Incumplir la norma no saldrá barato
La Ley General Tributaria (artículo 201 bis) fija un duro régimen sancionador: Hasta 150.000 €: Multa a fabricantes o comercializadores de software por cada ejercicio y tipo de programa que permita ocultar ventas o alterar datos. Hasta 50.000 €: Sanción a empresas y autónomos por ejercicio por tener programas no certificados (cuando deban estarlo) o que hayan sido modificados de forma tramposa. 1.000 €: Multa por cada sistema comercializado que no disponga de la correspondiente certificación.


